审计红线下的“失语者” 18家A股公司2025年年报被出具无法表示意见的背后的警示
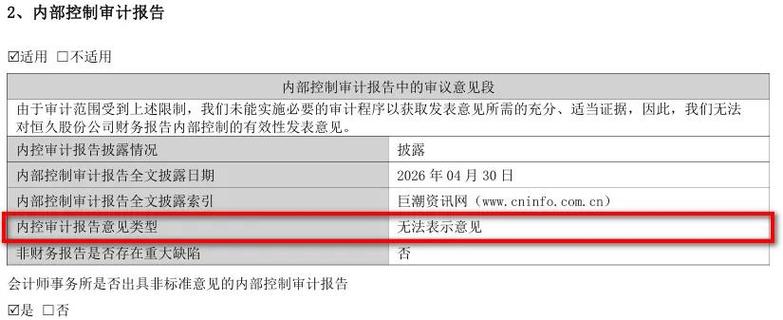
随着2025年年度报告披露季落幕,一份特殊的“问题名单”浮出水面。据统计,共有18家A股上市公司2025年度财务报表被年审会计师事务所出具了“无法表示意见”的审计报告。这一数量虽然在此前数年严监管态势下并非历史峰值,但每一份“无法表示意见”的背后,都对应着一家上市公司财务信息可信度的彻底崩塌,以及数万名投资者面临的巨大不确定性。
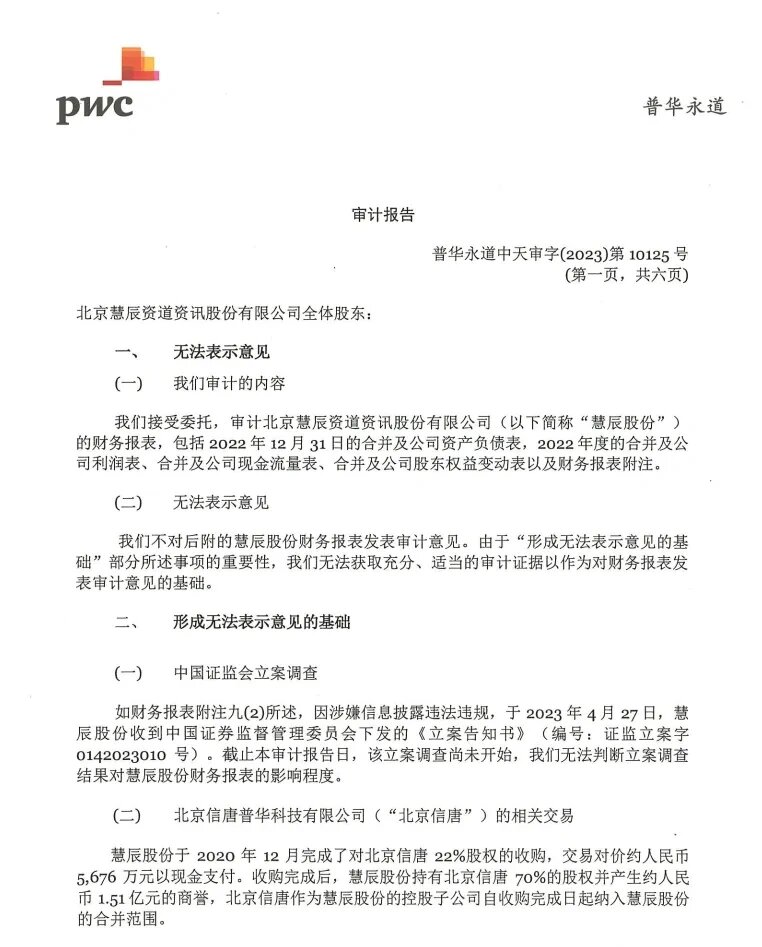
无法表示意见,是审计意见类型中最严重的一种。根据中国注册会计师审计准则,当审计范围受到限制,且其可能产生的影响重大且具有广泛性,注册会计师无法获取充分、适当的审计证据作为形成审计意见的基础时,应当发表无法表示意见。简言之,审计师并非不愿表态,而是无法表态——管理层提供的账本、凭证或外部证据千疮百孔,以至于连“报表是否公允”这一基本判断都无法做出。
这18家公司究竟因何“失语”? 从已披露的审计报告及交易所问询函来看,导致审计师无法获取充分证据的症结集中在几个领域。其一是大额资金往来与关联方交易迷雾重重。部分公司巨额预付款、其他应收款流向不明,交易对手与上市公司实控人存在若隐若现的关联关系,审计师即便函证也难获回复,现场走访更遭遇阻碍。其二是持续经营能力存在重大不确定性。多家公司已是资不抵债、主营业务停滞、诉讼缠身,管理层却仍按持续经营基础编制报表,审计师无法判断其计划能否落地一年。其三是涉嫌违法违规被立案调查,关键证据被司法机关或监管机构封存调取,审计师被挡在门外是常事,尤其是在财务造假嫌疑重大的案件中,所谓“管理层声明”早已丧失了可信度。
值得注意的是,审计意见为“无法表示意见”并不等同于审计师确认公司造假。一个极其关键的会计规则常被市场混淆:在无法表示意见的情况下,审计师不要求公司对财务报表进行调整;但当审计意见为“否定意见”时,才表示审计师掌握了充分证据、确认报表存在重大错报。因此,部分公司在发布无法表示意见公告时会附加解释,声称“非因造假与错报”——这种表述在自救层面有其逻辑,可在投资者保护层面近乎苍白,因为它同时意味着信息真空:没人知道庞大的资产还在不在。
对上市公司而言,无法表示意见的后果几乎是系统性的。根据沪深交易所股票上市规则,最近一个会计年度财务报表被出具无法表示意见或否定意见的,其股票将被实施退市风险警示(*ST)。倘若下一年度继续如此,则面临终止上市。对2025年年报首年被“非标”且触及此条款的公司来说,2026年将成为保壳关键年,但底稿证据缺失、治理存量沉疴未解,想翻盘谈何容易。再融资、并购重组将即刻止步,银行授信大概率收紧或抽贷,而独立董事、董监高的“离职潮”往往紧随其后。更要命的是,存在无法表示意见的报告会成为投资者集体诉讼的“证据背书”——无需复杂的举证,受损股民索赔的基础门槛大为降低。
18家,绝对数量不算庞大,但若将这18家家公司的股东户数合并计算,受殃及的投资者或达百万之众。这张密密麻麻涵盖ST板块、边缘化小市值股票以及部分曾经蹭着科技热点伪装的“故事大王”的代码名单,年复一年地印证一个朴素的投资常识:无保留意见之外的任何审计意见,都不是儿戏。而“无法表示意见”更近乎直白地告诉市场——这家公司对自己财务报表的辩护能力已经为零。年报季里的审计意见不是随意选择的饰词,治理失灵、内控失效与现金去向的信息黑洞一旦彻底切断监证链条,其整个企业的回天之力也将存在于纸面上的幻想当中。客观来讲,根治审计机构和上市公司之间的合规旋转需要周期更长,监审的责任认定节奏则有刚性的时段限度紧迫无情的当下现实。当多数普通居民财产投向市场需以获得真实的凭证来源为基准时,保证真正明确的要求结果制度形式改善并在整个市场互动纽带被“事实真相不能被第三方鉴定及标准化表述问题无法再有一个符合信息”取代方能留住普遍投
如若转载,请注明出处:http://www.lcckjy.com/product/58.html
更新时间:2026-10-23 03:39:42